Constitucional
STF mantém leis que impedem o pagamento de bônus e dividendos para acionistas de empresas em dívida com a União
Posição segue entendimento do MPF, que apontou que as normas não ferem a livre concorrência
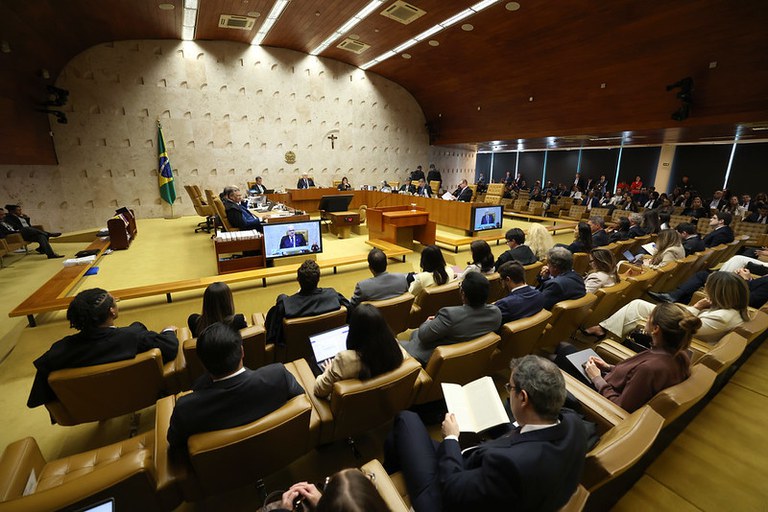
Foto: Alejandro Zambrana/STF
O Plenário do Supremo Tribunal Federal (STF) validou, nesta quarta-feira (30), dispositivos de duas leis que proíbem a distribuição de lucros, bonificações e dividendos a sócios, diretores e acionistas de empresas que estiverem em dívida com a União ou com a Previdência Social. Os ministros acolheram posição do Ministério Público Federal (MPF), que argumentou que a previsão não fere o princípio da livre iniciativa nem prejudica o livre exercício da atividade empresarial.
As regras que barram a distribuição de bonificações ou lucros de empresas em débito com o governo estão previstas em trechos das Leis n° 4.357/64 e 8.212/91. Pelos dispositivos, a não observância da determinação pode gerar multa para as companhias e para seus diretores no valor de até 50% dos totais distribuídos indevidamente.
Pela tese firmada pelo Supremo, a multa de 50% pela distribuição dos lucros será devida se três circunstâncias estiverem presentes ao mesmo tempo: quanto o débito estiver inscrito na dívida ativa da União; quando o Fisco puder cobrar a dívida (ou seja, se a exigibilidade do crédito tributário não estiver suspensa); e quando o pagamento não estiver garantido por meio de instrumentos como depósito em dinheiro, fiança bancária ou indicação de bens à penhora, entre outros mecanismos previstos na Lei de Execução Fiscal (Lei n° 6.830/1990).
Interesses do Estado – Ao defender os dispositivos, o MPF apontou que as leis buscam resguardar os interesses arrecadatórios do Estado, evitando a distribuição de valores que deveriam ser usados para pagar impostos em atraso. O não pagamento de tributos, por si só, configura infração administrativa e até ilícito penal, a depender da situação. Nessa linha, a distribuição de lucros de empresas devedoras pode configurar intenção de fraude à fazenda pública, afirma o MPF.
Segundo a manifestação, as leis não dificultam o livre exercício da atividade empresarial, uma vez que barram a distribuição de bônus apenas nos casos de débito tributário líquido, certo e exigível: ou seja, quando as dívidas já foram lançadas e estão com a discussão na esfera administrativa encerrada.
O MPF também destaca que, embora esteja previsto na Constituição, o princípio da livre iniciativa não é absoluto e pode ser restringido pelo Estado sempre que for preciso assegurar o interesse público e coletivo. “O lucro obtido com a atividade privada faz surgir para cidadãos e empresas o dever fundamental de pagar tributos, contribuição indispensável da sociedade que possibilita ao estado cumprir seus objetivos e tornar efetivos direitos individuais e coletivos”, afirma a manifestação.
Ação Direta de Inconstitucionalidade (ADI) 5161
Secretaria de Comunicação Social
Procuradoria-Geral da República
Atendimento à imprensa: (61) 3105-6404 / 3105-6408
pgr-imprensa@mpf.mp.br
facebook.com/MPFederal
x.com/mpf_pgr
instagram.com/mpf_oficial
www.youtube.com/canalmpf